Notícias
Saiba como estão as condições de saúde de Jair Bolsonaro e da deputada Amália Barros
Redação PARADOXO BR ·
Banco do Brasil afirma que cancelamentos das contas de Jair Bolsonaro e Carlos Bolsonaro foram "por motivo de "compliance". Regras do código de defesa do
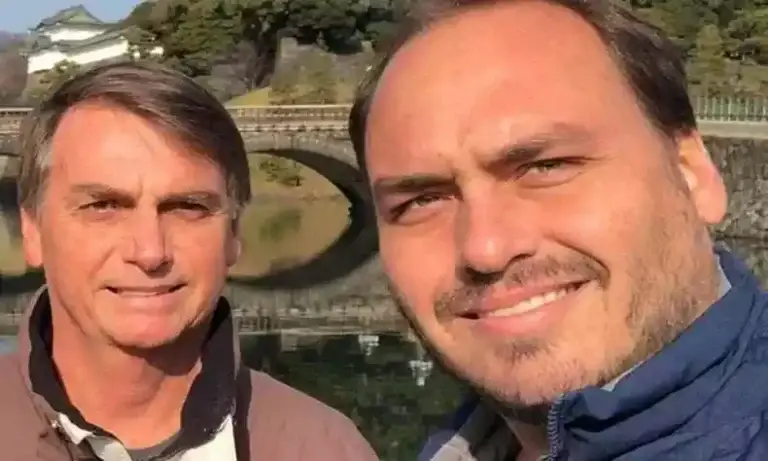
Banco do Brasil afirma que cancelamentos das contas de Jair Bolsonaro e Carlos Bolsonaro foram “por motivo de “compliance”. Regras do código de defesa do consumidor proíbem prática sem o cumprimento da legislação
Nesta quinta-feira (20) o ex-presidente Jair Bolsonaro (PL) e seu filho, o vereador pelo Rio de Janeiro, Carlos Bolsonaro (Republicanos0, tiveram suas contas correntes do Banco do Brasil baseadas nos Estados Unidos encerradas pela empresa de forma deliberada, sob a alegação de “medidas de compliance”. Já o dinheiro depositado foi transferido para outras contas correntes de ambos, baseadas no Brasil.
Em resposta à decisão unilateral, a instituição financeira afirmou não poder comentar sobre a decisão, alegando “respeito ao sigilo bancário”. A nota do BB: “O BB destaca ainda que respeita integralmente a legislação e regulamentação bancária em todos os países onde atua”.
Segundo um ex-funcionário do próprio Banco do Brasil que atuou na empresa por mais de duas décadas, um cancelamento de contas por “não respeitar as regras de compliance” pode ser uma medida bastante abrangente.
“Isso, se foi o caso, ocorre por alguma razão que não esteja aderente aos normativos. Porém, não sei dizer quais seriam esses normativos”, ressalta o ex-funcionário que pediu anonimato à reportagem do Paradoxo BR.
Ao ser questionado sobre questões como “movimentações suspeitas” ou “origem duvidosa” dos recursos, o ex-Banco do Brasil afirma que “é possível, mas pouco provável”.
A minha também! “Sem aviso”, explicações e questionamentos solenemente ignorados! Vai ver é coincidência cotidiana! pic.twitter.com/vOnXv839h0
— Carlos Bolsonaro (@CarlosBolsonaro) July 20, 2023
Segundo a regulamentação do próprio BB, a prática de compliance adotada “é uma responsabilidade todos os funcionários, estagiários, colaboradores, prestadores de serviço e fornecedores do Banco (…) Assim, estabelecem diretrizes para prevenção, detecção e correção de práticas inadequadas ou divergentes da leis, normas e regulamentos externos e internos, ganhando relevância como instrumento de governança corporativa“.
Para tentar jogar luz ao caso, Paradoxo BR investigou a legislação brasileira e casos de jurisprudência sobre o encerramento unilateral de contas. De acordo com o Procon-SP (órgão de proteção ao consumidor), é dever de qualquer banco comunicar ao cliente sobre a intenção de encerrar o vínculo.
“O banco têm o dever de comunicar previamente o consumidor sobre a intenção de encerrar sua conta”, afirmou por meio de nota o representante do Procon de São Paulo.
“Nessa comunicação, devem ser informados os motivos e o prazo para eventual regularização de pendência. Esse prazo não poderá ser superior a 90 dias. Se no processo de encerramento restar saldo credor na conta, o consumidor deverá sacar ou transferir esse dinheiro”, completou a nota.
Em 2021, O NU Pagamentos S/A foi condenado pela justiça por encerrar, de forma unilateral e sem cumprir os requisitos legais, a conta corrente de um consumidor. Em sua decisão, a juíza do 2º Juizado Especial Cível de Águas Claras concluiu que “houve afronta ao dever de confiança e lealdade”.
Em depoimento, o acusador afirmou que era titular de uma conta no banco desde 2018. Em setembro de 2020, o mesmo recebeu e-mail da instituição com a informação de que a conta seria cancelada no prazo de cinco dias, o que o fez transferir a quantia depositada. Porém, a conta foi encerrada antes do prazo estabelecido por lei e que não fora informado a ele o motivo do cancelamento.
Já o banco acusado afirmou, a exemplo do Banco do Brasil no caso da família Bolsonaro, “que os motivos para o cancelamento eram confidenciais”.
Embora a juíza tenha apontado que o Banco Central brasileiro permite o encerramento de forma unilateral, em sua decisão a magistrada destacou que “não foram obedecidas as formalidades legais pelo banco NU, o que configurou falha na prestação do serviço”.
De acordo com o artigo 39 do Código de Defesa do Consumidor, “a ruptura abrupta de contratos de conta corrente, sem motivo justo, ainda que notificada, não pode ser considerada como legítima, diante da natureza relacional e cativa da avença, da regular movimentação financeira e das expectativas criadas nos consumidores quanto à continuidade do serviço, configurando abuso de direito”.
Claudio D. Dirani é jornalista, autor e relações públicas. Graduado em Comunicação Social pela universidade FMU-FIAM-FAAM, tem mais de 25 anos de atuação no mercado. Desde 1997, acumula passagens por veículos editoriais diversos, como Anamaria Lattes Comunicações, revista Placar, rádio Alpha FM, revista Esmeril e Jornal Brasil Sem Medo. Especialista em política e cultura pop, já entrevistou nomes como Paul McCartney, Giorgio Moroder e Oasis.
Todos os textos →Redação PARADOXO BR ·
Redação PARADOXO BR ·